Omdia proyecta 29 millones de pantallas plegables enviadas en 2026, con un fuerte impulso de los formatos anchos.
Los envíos de pantallas plegables aumentarían un 44% durante 2026, según las proyecciones de Omdia. La consultora espera que se distribuyan 29 millones de paneles este año, una recuperación después de la caída del 12% registrada en 2025.
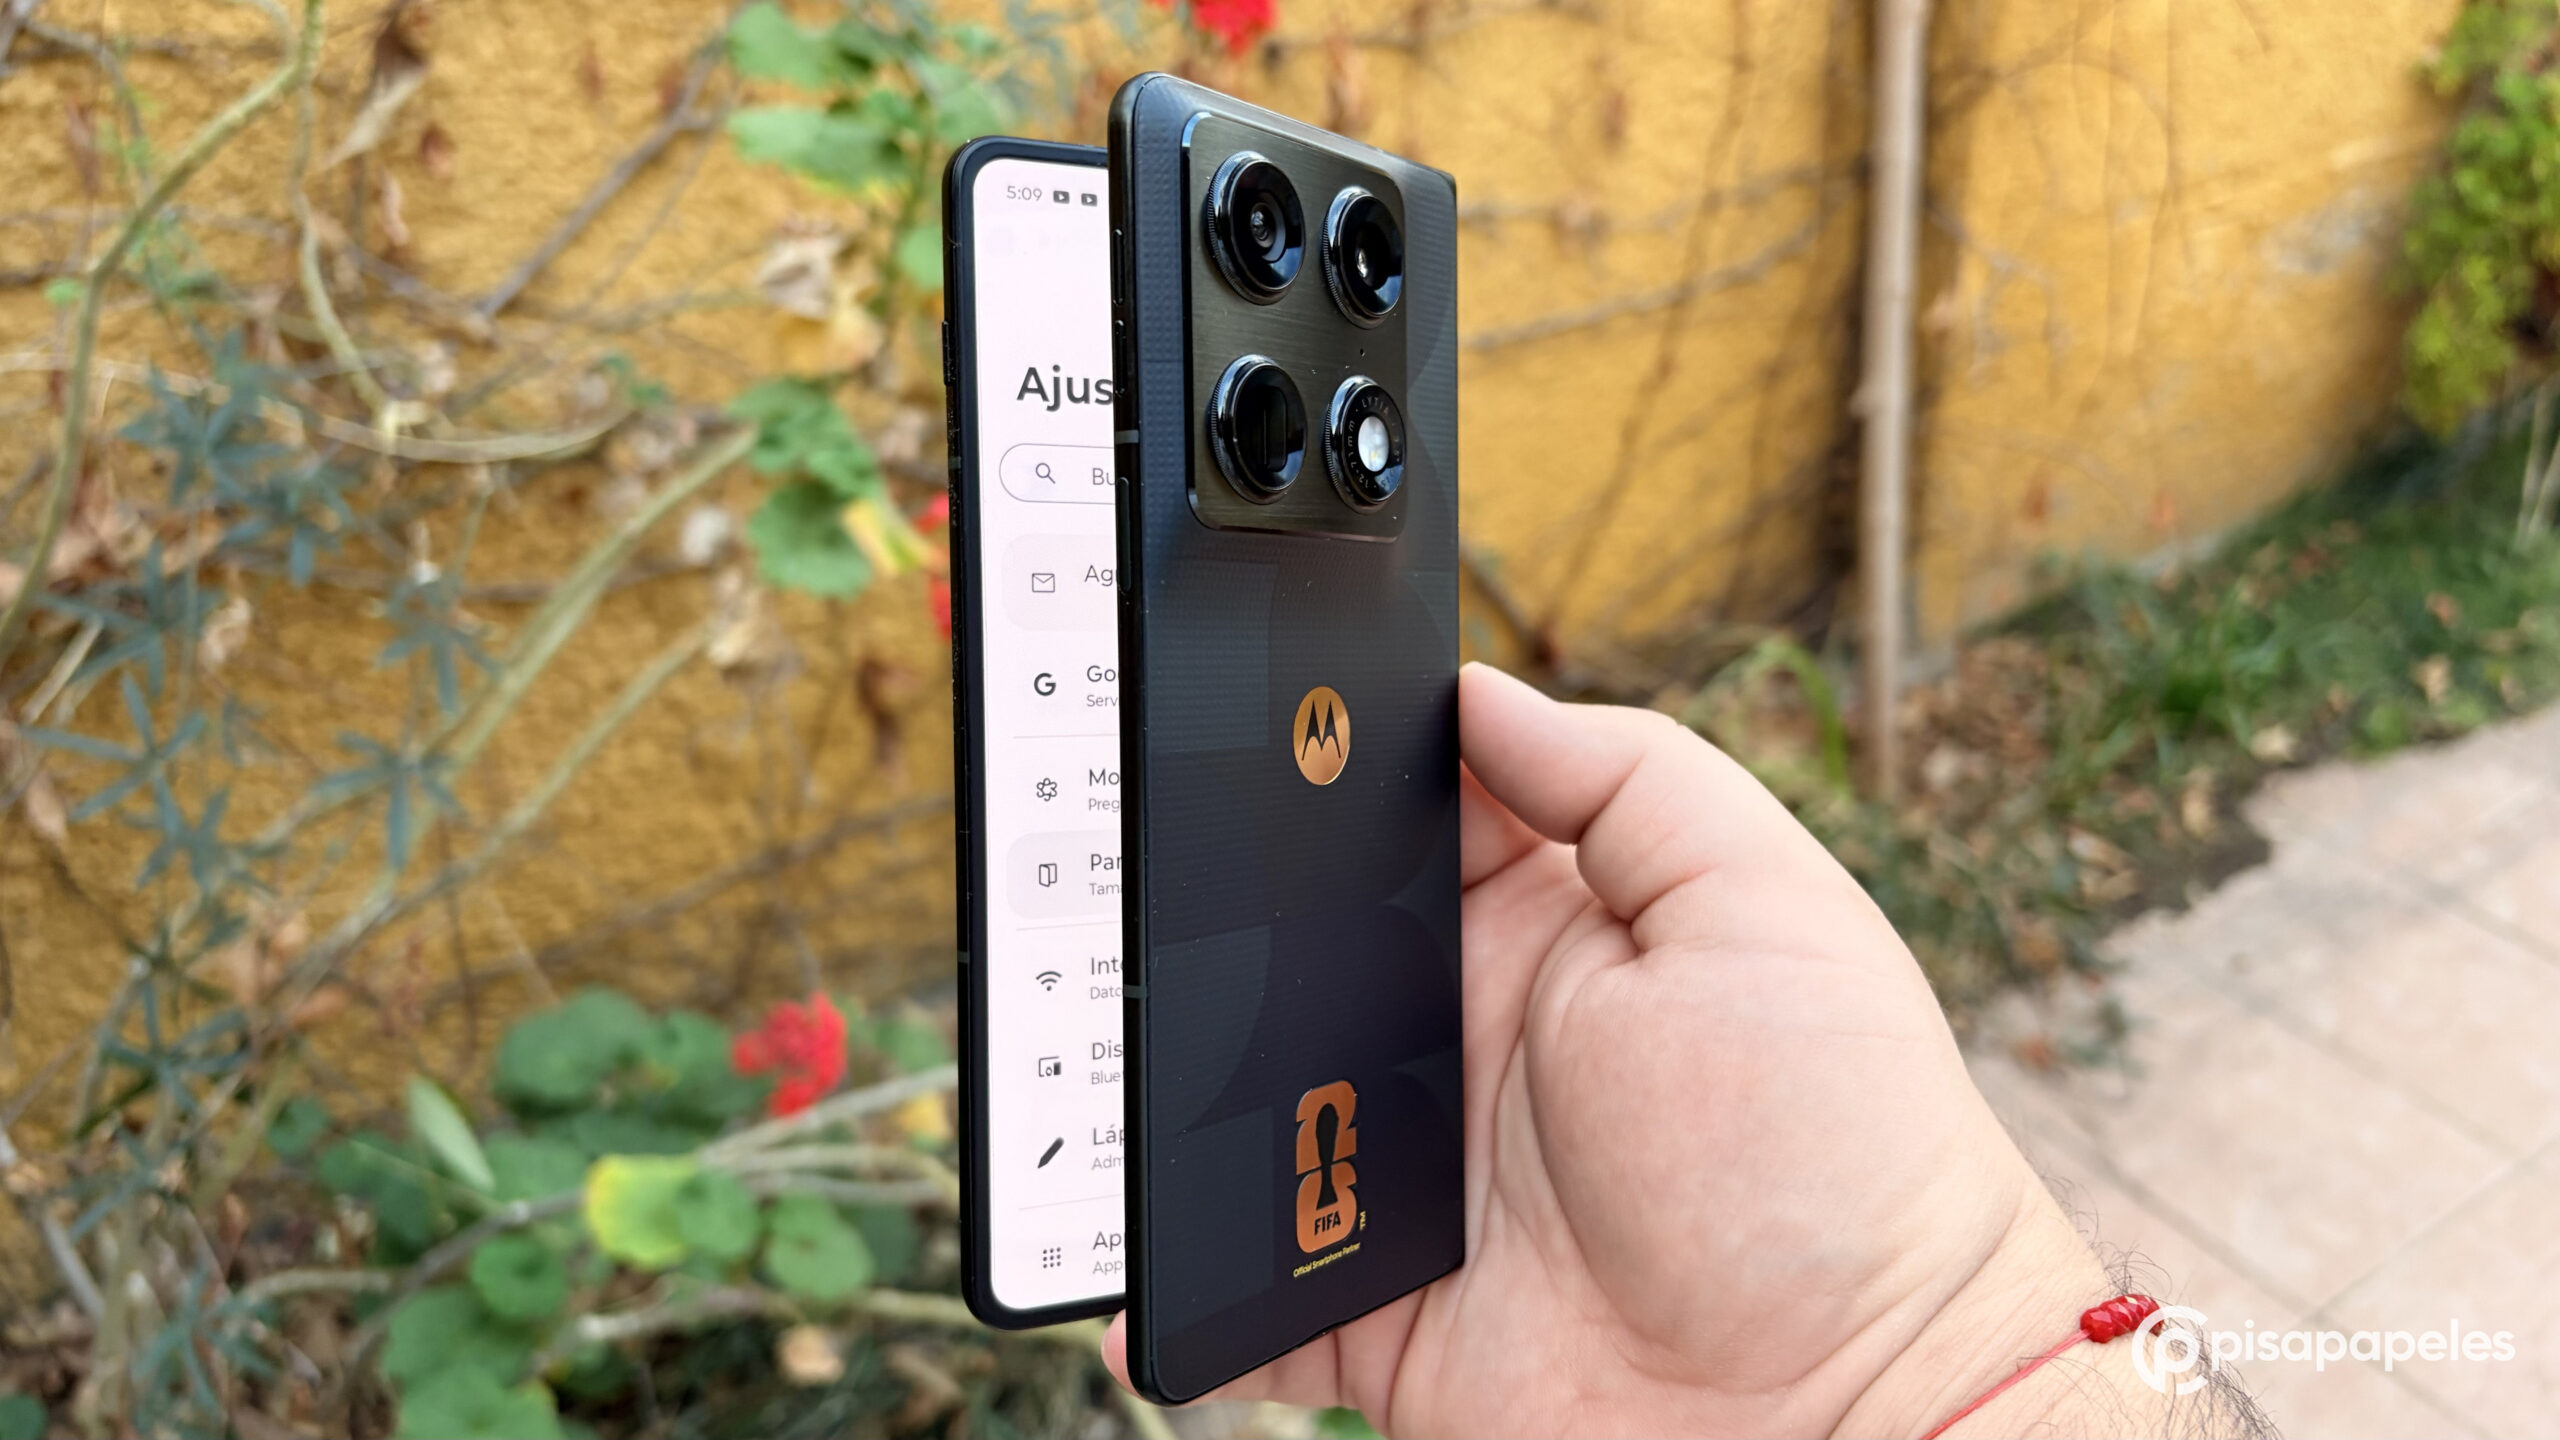
Y es que los teléfonos plegables de formato ancho estarían ganando protagonismo. Las pantallas destinadas a estos equipos representarían el 44% de los envíos, acercándose a la mitad del total frente a las alternativas tipo libro más cuadradas y los modelos compactos tipo flip.
Omdia atribuye buena parte de este impulso a la popularidad del Samsung Galaxy Z Fold8 y el Apple iPhone Duo. Samsung Display fabrica los paneles de ambos equipos, por lo que sería uno de los principales beneficiados de este cambio en el mercado.
La consultora estima que Samsung Display alcanzará una participación del 66% en los envíos de pantallas plegables. En contraste, fabricantes como BOE, China Star, Tianma y Visionox verían reducirse sus cuotas.
Eso sí, la demanda de plegables en China seguiría débil, según los analistas. Aun así, más fabricantes chinos estarían interesados en entrar al segmento de los modelos anchos, un formato en el que Huawei fue pionera.
Hay una distinción importante en estas cifras: la proyección contempla las pantallas interiores plegables, no los teléfonos completos ni sus ventas al consumidor. Entre el envío de un panel y la distribución del dispositivo terminado puede pasar un tiempo, por lo que ambos volúmenes no necesariamente coincidirán durante el mismo año.
Omdia también anticipa que la gran mayoría de las pantallas plegables fabricadas en 2026 utilizará tecnología LTPO. Aunque es más cara que LTPS, permite un control más preciso de la tasa de refresco, una característica que los fabricantes estarían priorizando en estos equipos de precio elevado.
De cumplirse las previsiones, 2026 marcaría una recuperación para los proveedores de pantallas plegables y un cambio en la distribución de formatos. Los modelos anchos pasarían a tener un peso cercano al de las otras dos categorías combinadas, aunque todavía quedará por ver cómo se traduce ese suministro en ventas de teléfonos.